Ako funguje proces schvaľovania hypotéky a na čo si dať pozor?

Tento článok pre vás napísal:
Ing. Patrik Linder
Ako funguje proces schvaľovania hypotéky a na čo si dať pozor?

Väčšina súčasných realitných obchodov obsahuje prvok financovania kúpy nehnuteľnosťou formou hypotekárneho úveru. V dnešnom blogovom článku sa preto bližšie pozrieme na proces získavania a schvaľovania hypotéky a pridáme aj niekoľko tipov, ako sa predchádzať situácii, kedy vám hypotéku neschvália.

Podmienky, ktoré musí spĺňať žiadateľ o hypotéku

V posledných rokoch sledujeme trend sprísňovania podmienok pre poskytnutie hypotéky. Záujemca o čerpanie hypotekárneho úveru by mal preto spĺňať minimálne nasledujúce základné kritériá:

  • Pri úvere na bývanie môže v súčasnosti klienti získať od banky hypotekárny úver maximálne do 90 % hodnoty nehnuteľnosti určenej bankou.
  • Dôležitá je aj podmienka v podobe maximálnej výšky hypotéky v pomere k výške vášho ročného príjmu, čo môže byť maximálne 8-násobok vášho ročného príjmu.
  • V niektorých bankách tiež platí, že výška splátok všetkých vašich existujúcich úverov nesmie presiahnuť 60 % vášho čistého príjmu.
  • Žiadosť o poskytnutie hypotekárneho úveru môže podať len osoba staršia ako 18 rokov a maximálny vek, do ktorého by mohla splácať hypotéku sa pohybuje do okolo 70 rokov. Ak by vám to vychádzalo na dlhšie, banka vám takto nastavenú hypotéku veľmi pravdepodobne neschváli, alebo si ju musíte nastaviť na kratšie obdobie s vyššími splátkami.
  • Dôležitým prvkom v procese posudzovania žiadosti o hypotéku, je bonita klienta. Banky preverujú bonitu klientov na základe údajov uvedených v Centrálnom registri dlžníkov Slovenskej republiky a berú pritom do úvahy všetky vaše existujúce dlhy, pravidelnosť ich splácania, omeškania splátok či zamietnuté žiadosti v iných bankách.

TIP:

Maximálna splatnosť hypotéky je 40 rokov, takže klienti, ktorí majú viac, ako 40 rokov, si budú musieť vziať hypotéku na kratšie obdobie, s čím sú spojené aj vyššie splátky.

Koľko trvá vybavenie hypotéky?

Od podania žiadosti, ktorá už obsahuje kompletné doklady požadované bankou, je táto lehota približne do 7 dní . Pri splnení všetkých podmienok môže klient čerpať hypotekárny úver približne o dva týždne od podania žiadosti.

Aké doklady a dokumenty sú potrebné k vybaveniu hypotéky?

Aby banka získala všetky osobné a ďalšie údaje vzťahujúce sa k žiadateľovi, jeho bonite a financovanej nehnuteľnosti, je potrebné počítať s tým, že budete predkladať nasledujúce doklady a dokumenty:

  • Doklady totožnosti všetkých osôb participujúcich na hypotekárnom vzťahu.
  • Doklady o príjme a doklady o daňovom priznaní a iné v prípade, že má záujem o hypotéku podnikateľ (inak si banka vie túto skutočnosť overiť v sociálnej poisťovni).
  • Doklady o nehnuteľnosti, ako je list vlastníctva a znalecký posudok k nehnuteľnosti.
  • Právny titul, ktorý potvrdzuje účel úveru, čo je napríklad kúpna zmluva, rezervačná zmluva, zmluva o budúcej kúpnej zmluve alebo projekt/rozpočet k rekonštrukcii nehnuteľnosti.

TIP:

Výška poplatku za poskytnutie hypotekárneho úveru závisí od konkrétnej banky a môže byť v rozmedzí od 8 do 500 eur.

Môžu mi hypotéku zamietnuť?

Banka môže zamietnuť žiadosť o poskytnutie hypotekárneho úveru z viacerých dôvodov. Ak teda viete, že chcete svoju nehnuteľnosť financovať prostredníctvom hypotéky, treba si dať pozor na nasledujúce faktory, ktoré môžu byť príčinou, že banka zamietne žiadosť o poskytnutie hypotéky:

  • omeškanie splátok na inom úvere alebo hypotéke,
  • nesplácanie predchádzajúceho úveru, alebo úveru v inej banke alebo finančnej inštitúcie, čo je považované za najväčšie porušenie platobnej disciplíny,
  • odklad splátok alebo zamietnuté žiadosti o úver v rovnakej alebo inej banke,
  • nedostatočná výška príjmu,
  • neuhradenie kreditnej karty, exekúcie, dlhy na sociálnych odvodoch a iné.

Situácia každého klienta je však vždy posudzovaná individuálne a výsledok ta vždy závisí od aktuálnej situácie daného klienta. Takže, ak ste aj mali v hre niektorý z uvedených prípadov, nemusí vám banka úver zamietnuť.

TIP na záver:

V našej realitnej kancelárii vám pomôžeme aj s vybavením hypotekárneho úveru.

Záver

Proces získania hypotéky je dnes oveľa zložitejší, než sa na prvý pohľad môže zdať. Banky posudzujú desiatky faktorov – od výšky príjmu cez úverovú históriu až po technické detaily nehnuteľnosti. Jediná chyba, nedoložený doklad alebo nesprávne načasovanie môžu celý proces spomaliť alebo zablokovať.

A práve tu prichádza na rad odborná pomoc. V našej realitnej kancelárii vám pomôžeme nielen s výberom nehnuteľnosti, ale aj s vybavením hypotekárneho úveru – od prvotnej konzultácie až po úspešné čerpanie, bez stresu a nepríjemných prekvapení.

Nevystavujte svoje bývanie zbytočnému riziku – kontaktujte nás a nechajte si poradiť, ako na hypotéku, ktorá vám bude skutočne fungovať. Prvé stretnutie je bezplatné a nezáväzné.
Kontaktujte nás

Riešite podobný problém alebo situáciu, o akej bol napísaný tento článok?

Ak vás článok oslovil, pretože riešite podobnú situáciu alebo problém, neváhajte a ozvite sa nám ešte dnes. Poradíme vám, ako ďalej – bez akýchkoľvek záväzkov a zbytočných poplatkov.
Konzultácia zadarmo
Ľudia ďalej čítajú

Mohli by vás zaujímať aj tieto ďalšie články

Prejsť na všetky články

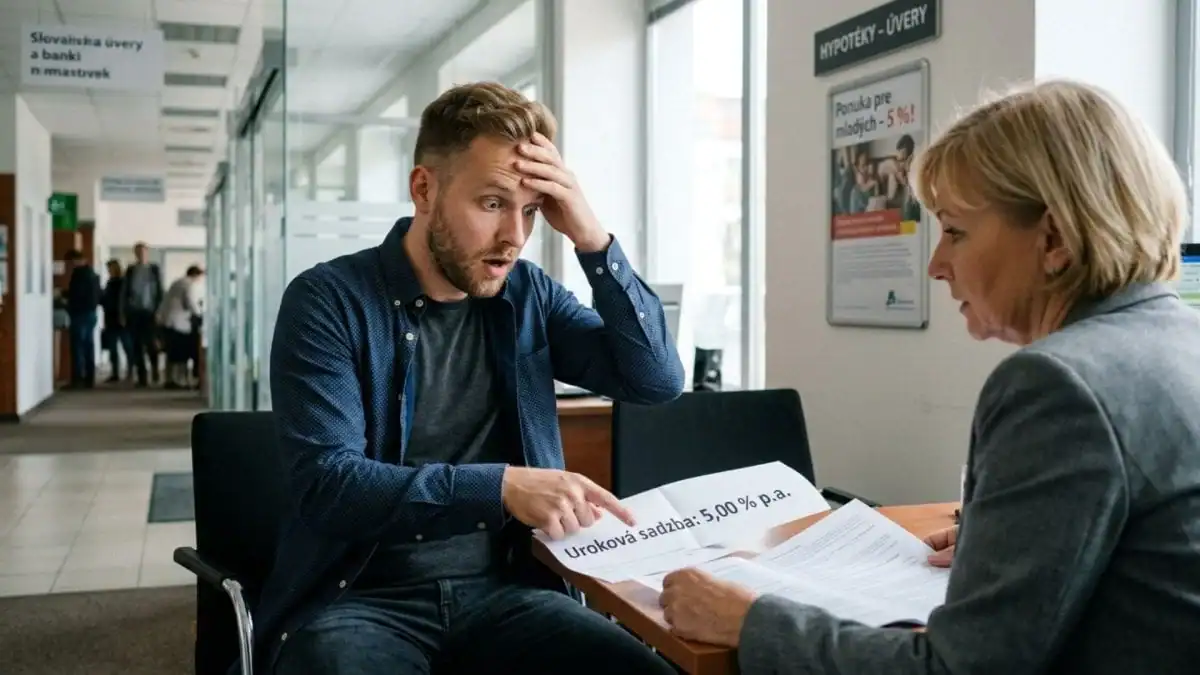
6 odborníkov varuje: Hypotéky môžu v roku 2027 zdražieť až na 5 %. Takéto úroky čakajú Slovákov (ANKETA)

Portál Startitup nás oslovil, aby sme sa vyjadrili k aktuálnemu vývoju hypotekárnych sadzieb na Slovensku a k očakávaniam na nasledujúce obdobie. V ankete šiestich odborníkov z finančného a realitného trhu sme hovorili o tom, ako sa môžu úrokové sadzby vyvíjať do konca roka 2026 a či sa v roku 2027 môžu priblížiť až k hranici […]
Čítať viac
6 odborníkov varuje: Hypotéky môžu v roku 2027 zdražieť až na 5 %. Takéto úroky čakajú Slovákov (ANKETA)

Predkupné právo spoluvlastníka nehnuteľnosti

Podiel vyjadruje mieru, akou sa spoluvlastníci podieľajú na právach a povinnostiach vyplývajúcich zo spoluvlastníctva k spoločnej veci. Ak ste spoluvlastníkom nehnuteľnosti a chcete váš podiel predať, je pritom veľmi dôležité vedieť, že zákon v tomto prípade prináša určitú povinnosť alebo obmedzenie, ktorým je zákonné predkupné právo spoluvlastníka. Viac k tomuto právnemu inštitútu si povieme v tomto blogovom článku.  Čo je zákonné […]
Čítať viac
Predkupné právo spoluvlastníka nehnuteľnosti

Rozhovor pre STARTITUP: NBS chystá veľkú zmenu hypoték: Mladí si budú môcť požičať viac, investori menej

Portál Startitup nás oslovil s témou pripravovaných zmien v hypotekárnych pravidlách, ktoré navrhuje Národná banka Slovenska. Rozprávali sme sa o tom, ako môžu nové limity ovplyvniť mladých ľudí kupujúcich svoje prvé bývanie, realitných investorov aj celý trh s nehnuteľnosťami. V rozhovore sme vysvetlili, prečo chce NBS po novom rozlišovať medzi ľuďmi riešiacimi vlastné bývanie a […]

Čítať viac
Rozhovor pre STARTITUP: NBS chystá veľkú zmenu hypoték: Mladí si budú môcť požičať viac, investori menej

Rozhovor pre STARTITUP: Ceny nehnuteľností neklesnú: Slováci na to nemajú, no aj tak chcú byty a domy vlastniť

Portál Startitup nás oslovil na rozhovor o aktuálnej situácii na slovenskom realitnom trhu. Rozprávali sme sa o vývoji cien nehnuteľností, dostupnosti bývania, možnostiach poklesu cien, ale aj o tom, aké faktory budú ovplyvňovať realitný trh v najbližších rokoch. V rozhovore sme sa venovali aj regionálnym rozdielom v cenách nehnuteľností, budúcnosti panelových domov či otázke, prečo […]
Čítať viac
Rozhovor pre STARTITUP: Ceny nehnuteľností neklesnú: Slováci na to nemajú, no aj tak chcú byty a domy vlastniť

Rozhovor pre STARTITUP: Banky znižujú úrokové sadzby hypoték: Teraz je ten správny čas začať vyjednávať, zhodujú sa odborníci

Portál Startitup nás oslovil s témou aktuálneho vývoja hypotekárneho trhu a postupného poklesu úrokových sadzieb. Rozprávali sme sa o tom, čo stojí za znižovaním úrokov zo strany bánk, či sa môžeme vrátiť k úrovniam spred pandémie a aké kroky by mali podniknúť ľudia, ktorým sa blíži koniec fixácie alebo zvažujú novú hypotéku. V rozhovore sme […]
Čítať viac
Rozhovor pre STARTITUP: Banky znižujú úrokové sadzby hypoték: Teraz je ten správny čas začať vyjednávať, zhodujú sa odborníci

Rozhovor pre STARTITUP: Nehnuteľnosti v roku 2026 zdražejú o ďalších 5 %: Lacné hypotéky sú podľa odborníka definitívne minulosťou

Portál Startitup nás oslovil s otázkou, aký vývoj môžeme očakávať na slovenskom realitnom trhu v roku 2026. Rozprávali sme sa o cenách nehnuteľností, investičných príležitostiach, hypotekárnom trhu a o faktoroch, ktoré budú ovplyvňovať rozhodovanie kupujúcich aj investorov v najbližšom období. V rozhovore sme sa venovali tomu, prečo sa na trhu neočakáva výrazný pokles cien nehnuteľností […]
Čítať viac
Rozhovor pre STARTITUP: Nehnuteľnosti v roku 2026 zdražejú o ďalších 5 %: Lacné hypotéky sú podľa odborníka definitívne minulosťou
Najčastejšie otázky a odpovede

Zodpovedali sme vaše najčastejšie otázky

Pred každým rozhodnutím prichádza kopec otázok. Zozbierali sme tie, ktoré od vás počujeme najčastejšie — ak medzi nimi nenájdete tú svoju, neváhajte a kontaktujte nás.
Konzultácia zadarmo

Celý proces výkupu zvládneme štandardne už do 7 pracovných dní. V urgentných prípadoch vieme byť však ešte rýchlejší — záleží od právneho stavu nehnuteľnosti a konkrétnej dohody na podmienkach.

Áno. Zadlžená nehnuteľnosť ani prebiehajúca exekúcia nie sú pre nás žiadnou prekážkou a klientom pomáhame aj v týchto situáciách. Vieme prevziať nehnuteľnosť aj so záväzkami a celú situáciu vyriešiť v rámci jednej transakcie.

Nie. Za ocenenie ani konzultáciu neúčtujeme nikdy žiadny poplatok. Náklady spojené s prevodom nehnuteľnosti a právnym servisom hradíme my — vy neplatíte nič navyše.

Áno, je to možné. V zmluve vieme zmluvne zaručiť právo doživotného užívania — predáte nehnuteľnosť, no fyzicky v nej zostanete bývať na základe dohodnutých podmienok.

Áno. Právo spätnej kúpy vieme zakomponovať priamo do zmluvy. Znamená to, že po uplynutí dohodnutej doby máte možnosť nehnuteľnosť odkúpiť späť za vopred stanovenú cenu.
Nenašli ste odpoveď na vašu otázku alebo vám bolo niečo nejasné?
Kontaktujte nás
Máte otázku? Napíšte nám.
Messenger